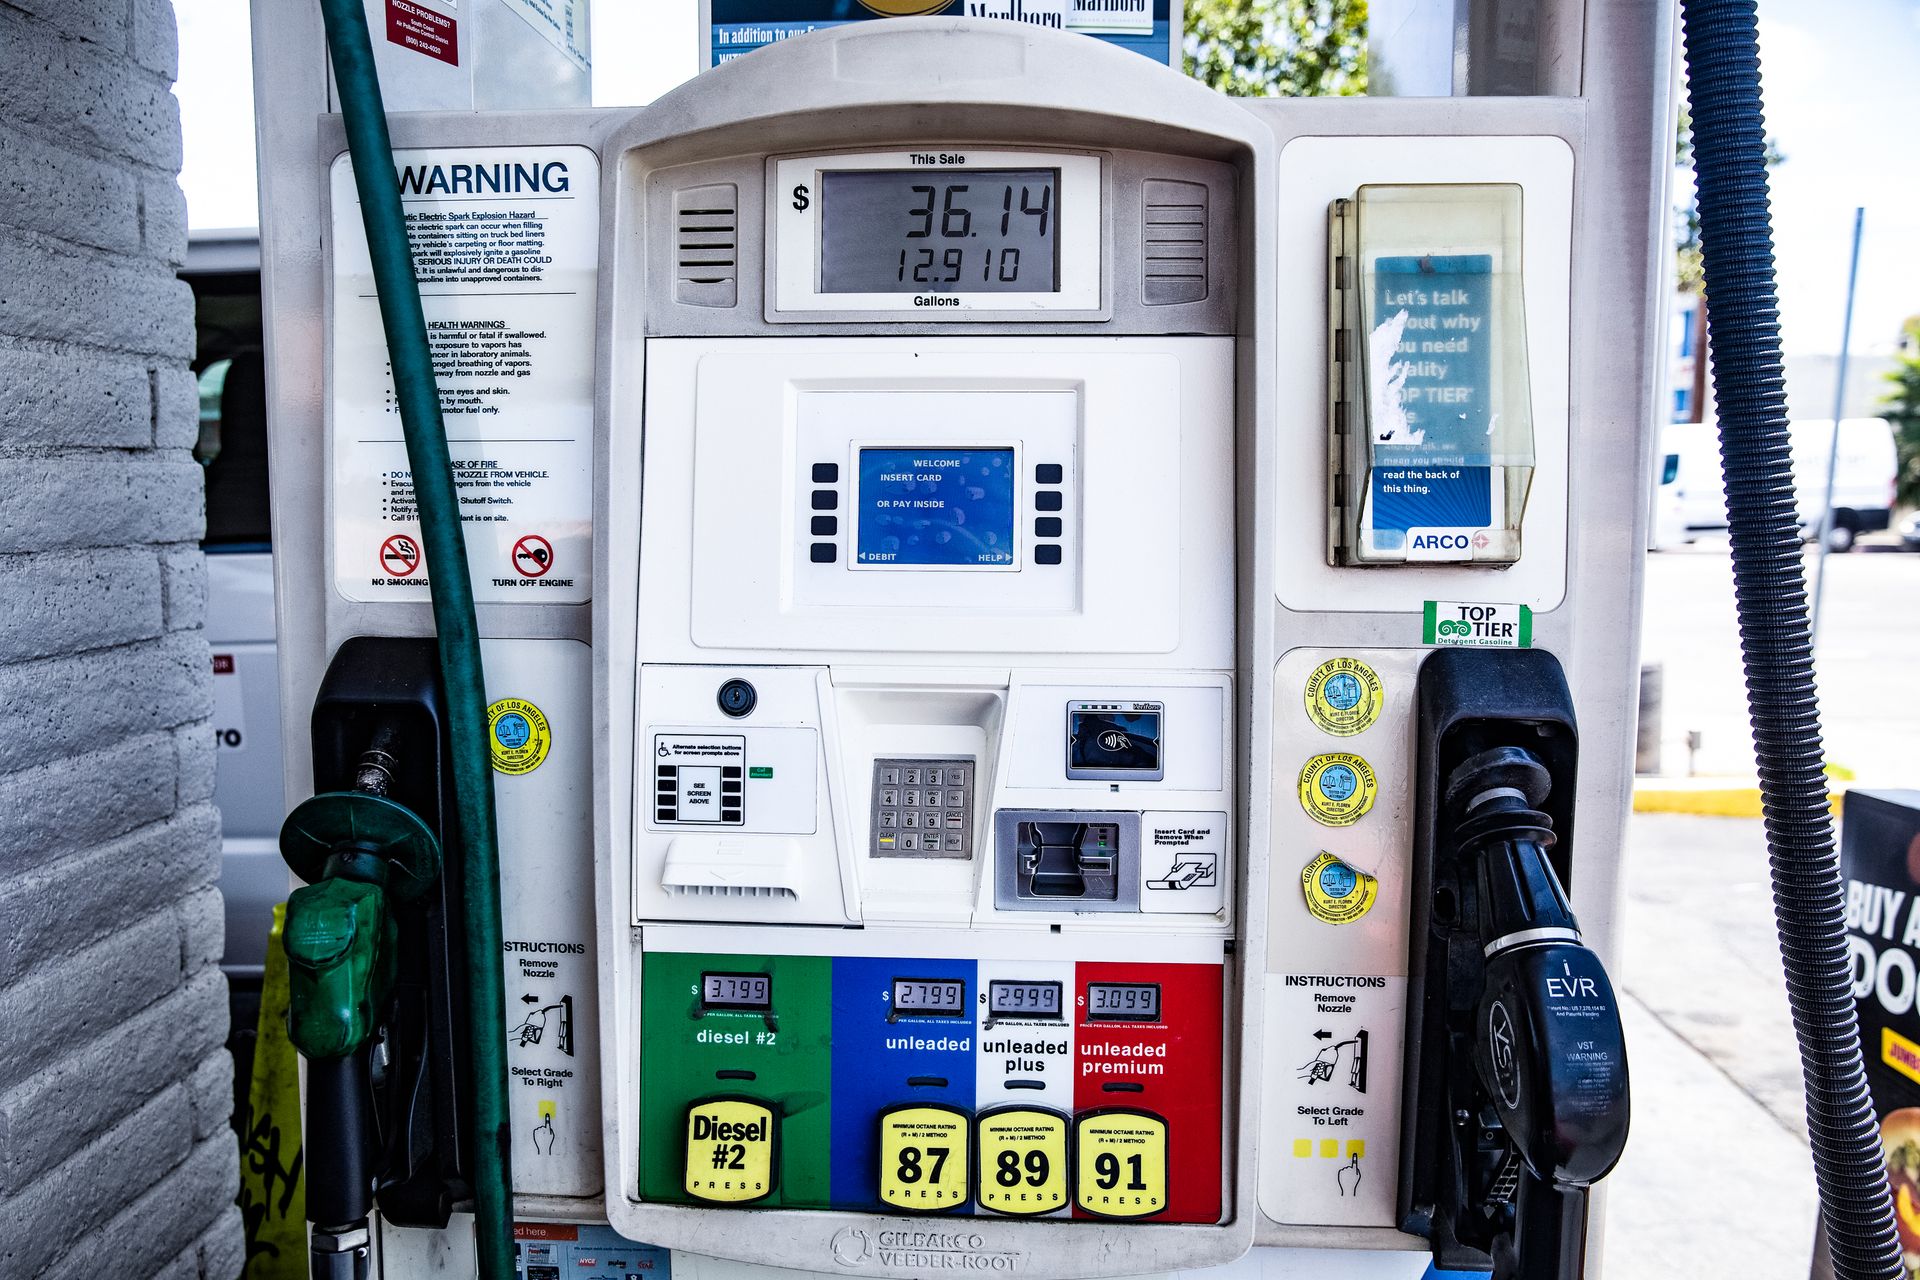
Qué establece la orden publicada
La Orden Ejecutiva 14435 se firmó el 5 de octubre y se publicó en el Federal Register el 9 de octubre de 2026. Su sección 2 exige determinadas comprobaciones jurídicas de Treasury antes de aplazar ciertos pagos de impuestos especiales, respecto de obligaciones generadas entre el 5 de octubre y el 31 de diciembre. También ordena un anuncio del IRS sobre determinadas sanciones vinculadas al diésel teñido y a depósitos semimensuales.
La sección 3 exige instrucciones que concreten condiciones, contribuyentes, lugares, períodos y vencimientos. La sección 4 pide estudiar la cancelación de los importes aplazados; no los cancela por sí misma. El 31 de diciembre delimita el período contemplado, no acredita el vencimiento final de una deuda concreta.
GovInfo — Executive Order 14435, Federal Register 91 FR 64747–64749, October 9, 2026
Qué seguía sin confirmarse el 11 de octubre
Consultamos noticias del IRS, su directorio de instrucciones anticipadas, boletines recientes y comunicados de Treasury, además de búsquedas dirigidas en sitios oficiales. No identificamos instrucciones de aplicación que resolvieran la elegibilidad conforme a esta orden. Es una limitación de nuestra comprobación, no una prueba de que no exista información adicional.
Antes de decidir, pida a su asesor fiscal que identifique el documento vigente y el apartado aplicable a su caso. Guarde la referencia y la respuesta junto a las operaciones afectadas. Un titular en redes, una conversación con el proveedor o citar el número de la orden no establece por sí solo esa relación.
IRS — Current news releases, checked October 11, 2026
Diferencie aplazamiento, alivio de sanciones y cancelación
Para organizar la revisión, separe cuatro preguntas: ¿sigue existiendo el impuesto?, ¿cambia su fecha de pago?, ¿se elimina una sanción concreta?, ¿está confirmada una reducción del importe principal? Registre cada respuesta por separado. Una etiqueta general como “sin impuestos” puede ocultar diferencias relevantes.
Si un pago queda efectivamente aplazado, la previsión de caja debe conservar el importe pendiente y su vencimiento verificado. El dinero retenido temporalmente no representa necesariamente una reducción permanente del costo de la obra. Su contador o asesor debe determinar el tratamiento contable y declarativo; la ficha propuesta aquí no lo resuelve.
GovInfo — Executive Order 14435, Federal Register 91 FR 64747–64749, October 9, 2026
Separe la revisión federal de la estatal
La sección 8 fomenta actuaciones correspondientes de los estados. Eso no demuestra que todos hayan adoptado el mismo tratamiento. La sección 6 mantiene los controles de cumplimiento del transporte. Por tanto, la novedad fiscal federal no equivale a un cambio general de todas las obligaciones asociadas a un vehículo.
Anote los estados relacionados con sus compras y operaciones para revisarlos con un profesional. Pregunte qué disposiciones estatales vigentes deben comprobarse y quién lo hará. Si trabaja a ambos lados de una frontera estatal, conserve las ubicaciones reales; no extienda automáticamente a todas las compras una respuesta obtenida para un solo estado. No ofrecemos instrucciones de uso de combustible ni una evaluación de elegibilidad por estado.
The White House — Emergency Tax Relief on Diesel Fuel, October 5, 2026
Prepare un expediente útil de gastos de combustible
Empiece por los medios que utiliza: furgonetas de servicio, camiones de reparto y maquinaria de obra, propios o alquilados. Asigne un identificador estable a cada elemento. Distinga el vehículo que se desplaza al cliente de la máquina que trabaja en el terreno; compartir obra no significa que todos los gastos deban recibir idéntico tratamiento.
Agrupe factura original, fecha, proveedor, descripción del producto, cantidad, importe pagado y vehículo o máquina correspondiente cuando conste. Adjunte los documentos de entrega o uso disponibles. Si desconoce la asignación, márquela como pendiente; no distribuya el gasto entre trabajos sin fundamento. Solicite al proveedor los datos que falten.
Añada referencia oficial, persona consultada, conclusión y fecha de revisión. Limite el acceso a quienes lo necesiten. Esta propuesta sirve para facilitar el análisis profesional: no es un formulario obligatorio del IRS ni certifica que sus documentos acrediten el derecho al alivio.
Evite prometer al cliente un ahorro todavía incierto
Elabore el presupuesto con un alcance definido y supuestos de costo documentados. Mantenga cualquier posible ajuste fiscal en un escenario interno separado hasta verificar su pertinencia. No anuncie un porcentaje garantizado de ahorro ni rebaje automáticamente todos los desplazamientos por la publicación de la orden.
En una oferta existente, identifique la versión aceptada y las condiciones acordadas antes de proponer cambios. En una nueva, feche la información del proveedor y precise los trabajos y desplazamientos incluidos. Si una novedad verificada afecta a la propuesta, explique la revisión y coméntela con el cliente; conserve la versión anterior para poder reconstruir la decisión.
Organice presupuestos y seguimiento de clientes en su negocio de plomería
Designe una persona para coordinar las decisiones
Asigne a una persona el registro de decisiones y la recopilación de preguntas del personal de campo y administración. Una comunicación breve puede indicar que se mantienen las prácticas actuales mientras se estudia el caso fiscal concreto. El equipo debe saber a quién enviar facturas o mensajes del proveedor relevantes.
Cuando aparezca una instrucción oficial pertinente, compare su alcance con las operaciones del expediente, actualice las entradas afectadas y conserve las conclusiones anteriores. Anote acción siguiente y responsable. Así mantiene un seguimiento útil sin transformar una noticia general en autorización para cambiar prácticas de combustible.
Ejemplo práctico ficticio
Ejemplo: varios equipos, sin dar por hecho ningún ahorro fiscal
Una empresa ficticia de excavaciones dispone de un camión de carretera, una excavadora alquilada y varias facturas de proveedores. Administración crea registros separados y vincula las compras identificadas. Una entrega resulta ambigua: su asignación permanece pendiente mientras se solicita aclaración al proveedor.
El asesor recibe el expediente y las preguntas federales y estatales. Mientras tanto, el responsable comercial mantiene supuestos documentados en la propuesta al cliente y registra el posible alivio por separado. Solo una conclusión verificada permite revisar la previsión interna, con fecha y motivo. El ejemplo no inventa tipos impositivos, elegibilidad, vencimientos ni descuentos.
Documentos originales → identificación de equipos y operaciones → revisión profesional → decisión documentada → actualización controlada.
Solo Estados Unidos. Comprobación del 11 de octubre de 2026. Es un método de organización, no una declaración fiscal ni instrucciones de uso de combustible. · GovInfo — Executive Order 14435, Federal Register 91 FR 64747–64749, October 9, 2026 · The White House — Emergency Tax Relief on Diesel Fuel, October 5, 2026 · IRS — Current news releases, checked October 11, 2026 · IRS — Advance guidance directory, checked October 11, 2026 · U.S. Treasury — Press releases, checked October 11, 2026
Ficha reutilizable
- Guarde la orden y la instrucción concreta utilizada para su caso.
- Separe impuesto, vencimiento, sanciones y posible cancelación.
- Identifique vehículos, máquinas, operaciones y estados relevantes.
- Conserve facturas originales y señale asignaciones pendientes.
- No prometa ahorros fiscales todavía sin confirmar.
- Solicite revisión a un profesional fiscal cualificado.
Ficha de revisión de combustible — Obra/equipo: […]
Fecha, proveedor y factura: […]
Producto, cantidad e importe pagado: […]
Ubicación y uso registrado: […]
Información pendiente: […]
Referencia oficial y conclusión profesional: […]
Vencimiento confirmado, si procede: […]
Próxima acción, responsable y fecha: […]
¿Quiere reducir el tiempo dedicado a organizar notas de obra, presupuestos y facturas? Descubra Vocalys y prepare borradores por voz desde su teléfono. Revise alcance, importes y tratamiento fiscal antes de enviarlos; Vocalys no determina la elegibilidad para este alivio.
FAQ
¿Toda empresa de construcción puede acogerse?
La orden publicada no lo demuestra. Compruebe las instrucciones de aplicación y sus operaciones concretas con un profesional fiscal.
¿Un impuesto aplazado queda cancelado?
No. Aplazar el pago y cancelar la deuda son cuestiones distintas. No elimine una obligación de la previsión por esa suposición.
¿Podemos cambiar a diésel teñido en vehículos de carretera?
No interprete este artículo ni el titular de la orden como permiso. Verifique los requisitos vigentes antes de cualquier decisión operativa.
¿Los estados siguen automáticamente la medida federal?
La orden fomenta actuaciones estatales, pero no acredita que todos los estados hayan adoptado el mismo tratamiento.
¿Qué documentos conviene reunir primero?
Facturas originales, detalles de compra, identificación del equipo, ubicaciones, uso registrado y asignaciones pendientes permiten preparar la revisión.
¿Debemos ofrecer desplazamientos más baratos?
Base el presupuesto en supuestos documentados. Cualquier revisión justificada debe tratarse conforme a lo acordado, sin prometer ahorros sin verificar.
Fuentes y referencias
Fuentes consultadas el .
- GovInfo — Executive Order 14435, Federal Register 91 FR 64747–64749, October 9, 2026 · United States — official text; directions to agencies and implementing conditions, not individualized eligibility
- The White House — Emergency Tax Relief on Diesel Fuel, October 5, 2026 · United States — sections 6 and 8: transportation enforcement and encouragement of state action
- IRS — Current news releases, checked October 11, 2026 · Verification route; no specific implementing announcement identified in the displayed list
- IRS — Advance guidance directory, checked October 11, 2026 · Verification route; latest displayed item RP-2026-20 checked and concerns digital-asset trusts
- U.S. Treasury — Press releases, checked October 11, 2026 · Verification route; October 1–9 visible entries did not identify the implementing relief
Los requisitos dependen del país, la región, la situación de la empresa y el contrato. Comprueba los aplicables antes de enviar un documento. Estas guías prácticas no son noticias periodísticas.
Vocalys publica esta guía y desarrolla la aplicación que se presenta. Las llamadas a la acción promocionan nuestro propio producto. Nuestro método editorial